こんにちは、心です。
人生100年時代と言われていますね。
「老後が不安だ・・」「年金はもらえるのか・・」
そんな声がよく聞こえてきます。
しかし、嘆くだけで何も行動しない人が大半だと感じます。
そう嘆く暇があるなら、今すぐ行動を始めてください。
老後の豊かさを決めるのは、60歳時点のあなたの頑張りではありません。
30代〜50代の今、何を選び、どう行動したかの積み重ねが、そのまま未来を決定づけます。
老後の貧困は、ある日突然やってくる不幸ではありません。
準備をサボった結果という、ただの自業自得の末路です。
今回は、漠然とした老後不安を精神論ではなく、数字と仕組みで物理的に消滅させるための、資産形成マニュアルをお話しますね。

老後の格差は才能ではなく、準備した時間で決まる
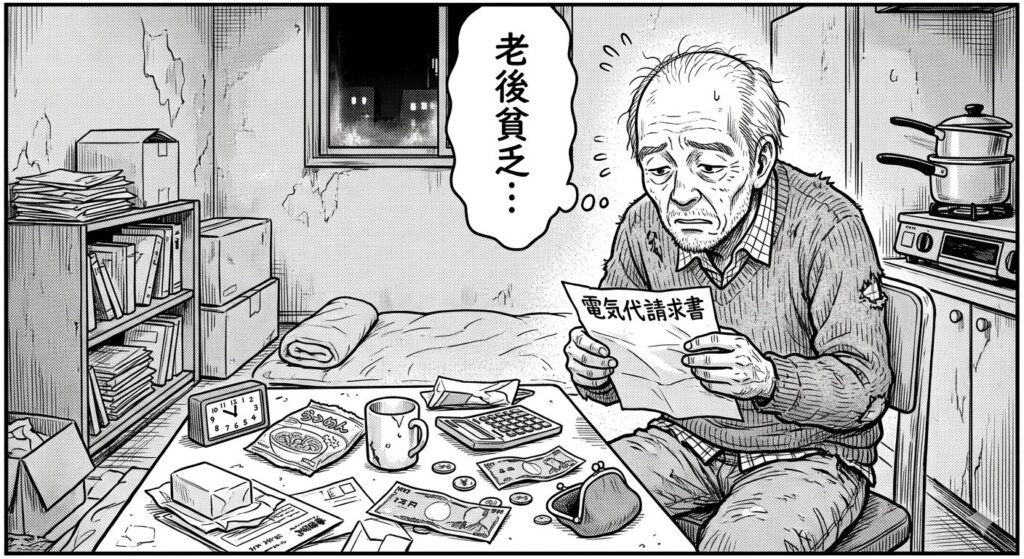
豊かな老人を送る人と、貧困に喘ぐ老人。
その差は、特別な才能や高収入によるものではありません。
どれだけ早く、お金に働いてもらう仕組み(投資)を作ったかという、時間の使い方の差だけです。
・豊かな老人:若い頃から浪費を控え、余剰資金を投資に回し、複利の力で時間を味方につけた人。
・貧乏な老人:今が楽しければいいと快楽を優先し、資産形成を先延ばしにし続けた人。
30代は土台作り、40代は差がつく時期、50代は未来が確定する時期です。
60歳になってから慌てても手遅れです。
資産形成というゲームにおいて、時間は最も重要なリソースなのです。
年金は最低限のベーシックインカム。それだけでは詰む
「年金があるから大丈夫でしょ・・」という甘い考えは捨てましょう。
公的年金は、国が用意した生きるだけの最低保証(ベーシックインカム)に過ぎません。
・国民年金(自営業等):月約6.5万円
・厚生年金(会社員・夫婦):月約22万円前後
一方で、ゆとりある老後生活費の目安は月30万円以上と言われています。
明らかに足りません。
しかも、インフレや医療費の増大を考慮すれば、このギャップはさらに広がります。
働かずに得られる追加収入(不労所得)がなければ、あなたは老後も労働者として生きるしかありません。
ゴールは明確。資産3,000万円=月10万円の不労所得
では、具体的にいくら必要なのか?
漠然とした不安を消すための明確なゴール設定が必要です。
それが、資産3,000万円です。
なぜ3,000万円か?
これを手堅い年利4%〜5%(※)で運用すれば、計算上、以下の不労所得が手に入るからです。
(※過去のS&P500などの長期平均リターンに基づく保守的な数字)
・3,000万円 × 年利4% = 年間120万円(月10万円)
・3,000万円 × 年利5% = 年間150万円(月12.5万円)
これが、あなたの老後の武器になります。
年金22万円+不労所得10万円=月32万円。
これだけあれば、旅行や趣味を楽しみ、孫に小遣いをあげられる余裕のある老後が確定します。
今すぐ新NISAを始めよう。30代なら月3.5万で間に合う
3,000万円なんて無理だ、と思いましたか?
いいえ、早めに始めれば不可能な数字ではありません。
ここで最強の武器となるのが、2024年から始まった新NISAです。
通常なら投資の利益に約20%の税金がかかりますが、新NISAなら非課税(まるごと手取り)になります。
これを使わない手はありません。
【3,000万円へのロードマップ(年利5%想定)】
・30年で達成(30代向け):月々 約3.5万円 の積立
・20年で達成(40代向け):月々 約6.5万円 の積立
・15年で達成(50代向け):月々 約11万円 の積立
どうでしょう?
30代なら、ちょっとした節約で捻出できる金額です。
重要なのは金額よりも時間です。
1日でも早く、複利のエンジンを回し始めること。
これが全てです。
未来は予測するものではなく設計するものです
老後の不安は、幽霊と同じです。
実態(数字)が分からないから怖いのです。
・目標額(KGI):3,000万円
・行動計画(KPI):月々〇〇円を新NISAで積み立てる
これらを明確に数字で設計すれば、不安は無くなります。
あとは淡々と実行するだけです。
未来のあなたが、天国を見るか?地獄を見るか?
その決定権は、たった今、この記事を読んでいる現在のあなたが握っています。
手遅れになる前に、行動を開始してくださいね!
【心(シン)の体験談】
ではまた!