こんにちは、元クレカマニアの心です。
皆さんはどんなクレジットカードを使っていますか?
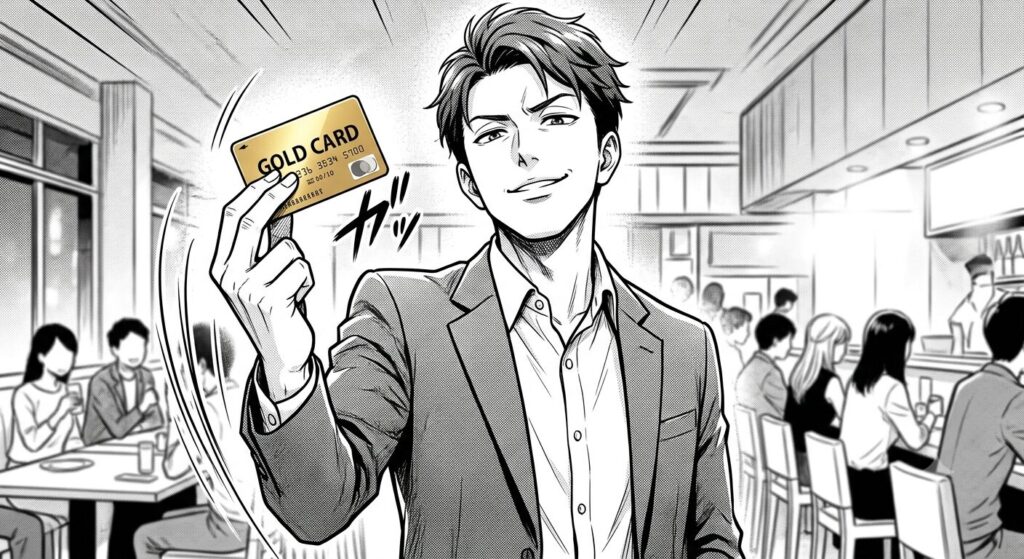
その昔、私は見栄とモテの為に背伸びしてゴールドカードを持ってドヤっていたんです。
ただ、令和の現代において、「ゴールドカードを出せば女性にモテる!」などと思っているなら、あなたのビジネスセンスは致命的です。
SNSを見渡せば、プラチナ、ブラック、メタルカードが溢れかえっている。
ゴールドカードのコモディティ化(一般化)はとっくに完了しています。
もはやそれはステータスシンボルではなく、単なる決済インフラに過ぎません。
しかし、だからといって「持たなくていい」という結論にはなりません。
むしろ逆です。
市場はあなたを、「いい歳をして、ゴールドカード程度の与信(クレジット)枠すら確保できていないのか?」と格付けします。
これはモテる・モテないという低次元の話ではありません。
あなたが資本主義のプレイヤーとして参加資格を持っているか、それとも観客で終わるかという、シビアな選別の話です。
今回は、感情論抜きの武器としてのクレジットカード論をお話しますね。

ステータスではなく、衛生要因としてのゴールドカード
かつてゴールドカードは選民の証でしたが、審査基準が緩和された現在、それは完全に陳腐化しました。
今のゴールドカードの立ち位置を経営学的に言えば、動機づけ要因ではなく衛生要因です。
持っていて称賛されることはないが、持っていないと不満(不信)を持たれる要素。
・スーツを着ていること
・毎日風呂に入っていること
・決済能力に疑義がないこと
これと同じです。
30代を超えて、年会費無料の一般カードや、あろうことか現金払いに固執するのは、ビジネスシーンで短パン・サンダルを履いているようなもの。
「私は資本主義のルールを軽視しています!」と看板を掲げて歩く愚行です。
ゴールドカードは、あなたが社会的信用のある人間であるという、最低限の身分証明書に過ぎません。
ドヤ顔で出すものではなく、涼しい顔で処理するためのツールなのです。
女性が見ているのはカードの色ではなく、リスク管理能力
「ゴールドカードではモテない」というのは事実です。
しかし、勘違いしてはいけません。
クレカすらまともに運用できない男は、恋愛市場というM&Aにおいて買収対象外とみなされます。
女性の観察眼を侮ってはいけません。
彼女たちは本能的に、パートナー候補の財務体質を見抜きます。
・現金払い: 資金繰り(キャッシュフロー)の効率化を放棄している。
・限度額エラー: 予実管理ができていない、あるいは与信枠が低い。
・一般カード: ライフステージの向上に対する意欲、あるいは能力の欠如。
これらはすべて、将来の結婚生活(共同経営)における経営リスクと判断されます。
ゴールドカードがもたらすのはときめきではなく、査定のクリアです。
デートにおけるスマートな会計は、相手へのサービスではなく、「私には支払い能力があり、金銭トラブルのリスクはありませんよ!」という、無言のプレゼンテーションなのです。
見栄ではなく、積立投資連携という仕組みを買う
では、賢明なあなたが選ぶべきカードとは何か。
思考停止して年会費が高いだけの有名ブランドを選んではいけません。
それは負債(コスト)です。
我々が狙うべきは、消費活動を資産形成に自動変換するシステムです。
具体的には、証券口座での投信積立設定ができるカード一択です。
・消費: 生活費をカードで払う。
・還元: ポイントが付与される。
・再投資: そのポイント、あるいはカード決済で投資信託を自動購入する。
このサイクル(WACCの最適化)を構築することこそが、強者の戦略です。
代表的なのは、楽天証券(楽天プレミアムカード)や、SBI証券(三井住友カード ゴールド)の経済圏ハックです。

見栄のために高額な年会費を払い、リターンの少ないマイルを貯めるのは弱者の浪費です。
強者は、涼しい顔でカードを切り、その裏側で淡々とS&P500やオールカントリーといった資産を積み上げていく。
カードの色を見せびらかすのではなく、カードを使って何をしているかで差をつけるのです。
クレジットカードは決済端末ではなく、レバレッジ装置
30代からのカード選びに、ロマンなど不要です。
必要なのは実利と信用のみ。
1. ゴールドカード未満は、大人の身だしなみ(衛生要因)としてアウト。
2. 女性や社会からの信用(与信)を担保するために持つ。
3. 選ぶ基準は見栄ではなく、投資サイクルへの接続性。
三井住友プラチナプリファードや楽天プレミアムカードのような、実利に特化したカードを保有し、静かに資産形成の自動化システムを回す。
それが、感情に流されず、数字で人生を管理する経営者視点を持つ男の選択です。
他人がカードの色でマウントを取り合っている間に、あなたは黙って資産という名の果実を独占してくださいね!
【心(シン)の体験談】モテるためにゴールドカードを持っていた
昔は私も見栄やモテたいと思ってゴールドカードを持ち、ドヤ顔をしていた時期がありました。
しかし現代において、ゴールドカード自体はすでに一般化しており、ステータスとしての価値は薄れていると感じますね。
はっきり言ってゴールドカードを持っていてもモテないでしょう。
まぁだからといって不要かというとそうではなく、今のゴールドカードは社会的信用を示す最低限のマナーのような存在だと思います。
大人がいつまでも現金払いに固執したり、一般的なカードにしていると、社会的な信用や管理能力を疑われかねません。
周囲が見ているのもカードの色ではなく、そうした最低限の信用やリスク管理能力だと思います。
そこで、私がカード選びで重視するようになったのは、見栄ではなく資産形成との連携です。
証券口座での投信積立でポイントが貯まるゴールドカードを選び、日常の決済を投資へつなげる仕組みを作るようにしました。
例えば、私はSBI証券を使っているので三井住友ゴールドを持っています。
カードは自慢するためのものではなく、実利と信用を得るためのツールにした方がROIが高いと思います。
ではまた!