こんにちは、ファイナンシャルプランナー3級の心です。
「年金は75歳まで我慢して受給額を増やそう!」
そう考えているなら、あなたはまだ「国に依存する労働者」です。
FPとして資産設計を見る立場から言えば、それは「自分がいつ亡くなるか?」という不確実な未来に、全財産をベットしているのと同じです。
もし75歳直前で亡くなったら?
我慢した10年間はただの「無償の奉仕」で終わります。
資本主義の勝者にとって、キャッシュフローの主導権は常に「自分」になければなりません。
国が決めた支給日まで指をくわえて待つのではなく、可能な限り早くふんだくり、自分の軍資金として再配備する。
今回は、そのための「繰り上げ受給(60歳受給開始)」という、FP投資家推奨の攻撃的撤退戦略をお話しますね。

「長生きすれば得」というギャンブルに乗ってはいけない
「75歳まで繰り下げれば受給額が84%アップ!」
この数字に目がくらむのは、金融リテラシーが低い証拠です。
これは「84%の利益確定」ではありません。
「80代後半まで生き延びなければ、1円も回収できない」という超ハイリスクな契約です。
日本人の平均寿命は81歳前後ですが、自立して生活できる「健康寿命」は72歳前後です。
75歳からもらい始めて、病院のベッドの上で点滴を打たれながら「数字上の得」を噛み締めて何になりますか?
資本家は、不確実な未来の利益よりも、確実な現在のキャッシュを優先します。
「遅くもらって長生きしたらお得」ではありません。
「早くもらって使い切る!(あるいは運用する)」のが、確実な勝利条件なのです。
老後の1万円より、今の1万円の方が「価値」が高い
ファイナンス理論には「割引現在価値」という概念があります。
同じ金額でも、将来のお金は、現在のお金よりも価値が低いのです。
・60歳の100万円:旅行、投資、起業、愛人とのデート。なんでもできる「価値が高い金」。
・80歳の100万円:医療費、施設代、あるいは遺産。選択肢の消えた「価値が低い金」。
さらに、インフレリスクもあります。
物価が上がれば、将来のお金の価値は目減りします。
「ヨボヨボになってから使う金」を増やすために、人生で一番自由な60代のキャッシュフローを犠牲にするなんて、これほど愚かな投資判断はありませんよ。
体が動くうちに回収し、思い出に変えるか、あるいはS&P500に再投資して複利で回す。
「金の使い道」を選べるのは、若くて健康なうちだけです。
「繰り下げ」は、資産形成に失敗した敗者の選択肢
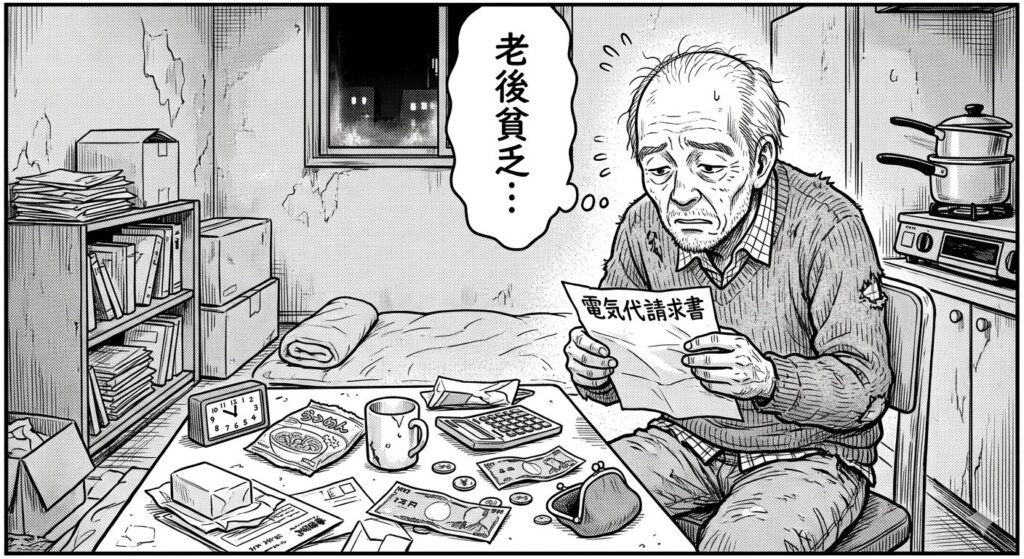
受給開始を遅らせ、少しでも月額を増やそうとするのは、「年金以外に頼れる資産がない人」です。
「月10万じゃ暮らせない、繰り下げして月18万にしないと生きていけない・・」
そうやって我慢するのは、現役時代に資産形成をサボったツケを払わされているに過ぎません。
逆に、我々のような資本家マインドを持つ人間にとって、年金は生活費ではありません。
あくまで「お小遣い(ボーナス)」です。
資産からの配当所得で生活基盤は盤石。
だからこそ、年金は減額覚悟で60歳からもらい、「趣味代」や「再投資のタネ銭」として好き勝手に使う。
これが、勝者のポートフォリオです。
繰り下げを選択肢に入れている時点で、あなたは「資産形成の敗北」を認めているようなものです。
国に奪われたお金を奪還しよう
「損益分岐点は何歳か?」
そう質問してくる人がいますが、そんな細かい計算をしている時点で思考が貧しいのです。
最大の損益分岐点は、「あなたが自由な意思でお金を使える時間は、あと何年残っているか?」です。
年金を繰り上げるために、今のうちに資産を築くのです。
60歳になった瞬間、国に向かってこう言い放ちましょう。
「私の金だ!今すぐ返せ!あとは自分で運用する!」と。
国に財布の紐を握らせてはいけません。
通帳を眺めるだけの人生から、今すぐ脱却してくださいね。
【心(シン)の体験談】
ではまた!