こんにちは、心です。
「無理なく月3万円から始めましょう!」
SNSなどでは、このような甘ーい言葉が並んでいますね。
しかし、投資対効果(ROI)の視点で考えるのであれば、この言葉を鵜呑みにしてはいけません。
それはあなたの人生を豊かにするための提案ではなく、あなたを長い間、労働者として縛り付ける罠だからです。
資産形成において、0から1,000万円までの道のりは「助走区間」であり、もっと言えば「地道な労働力の換金作業」です。
複利の効果などほとんど体感できず、ひたすら入金するだけの苦しい時期。
ここを「無理のない範囲で」とダラダラ走り続けるのは、下りエスカレーターを少し頑張って登っている同じです。※多少は進める
今回は、なぜ最初の1,000万円を「最速」で駆け抜けるべきなのか?
時間対効果と心理的対効果の観点から、そのタイムラインと生存戦略をお話しますね。

「18年」という数字の重さを直視しよう
まず、投資における「時間のROI」を数字で見てください。
年利5%で運用できたと仮定し、目標を「資本家の入り口」である1,000万円に設定した場合の到達期間です。
・月3万円の入金: 1,000万円到達まで 約18年
・月5万円の入金: 1,000万円到達まで 約13年
・月10万円の入金: 1,000万円到達まで 約7〜8年
・月20万円の入金: 1,000万円到達まで 約4年
仮にあなたが今、30歳だとしましょう。
SNSの言う通り「無理のない月3万円」を選んだ場合、あなたが1,000万円を手にするのは48歳です。
すでに人生の折り返し地点であり、体力も気力も衰え始める年齢。
そこからようやく「複利の恩恵」を受け始めたところで、遅すぎるのです。
一方、必死になって「月10万円」を入金し続ければ、達成は38歳。
まだ攻めの転職も、独立起業も、海外移住も十分に狙える若さを保ったまま「資本家の入り口」に立つことができます。
「今の生活レベルを維持して無理なくやる」という選択は、「自分が自由になる年齢を10年先送りする」という最悪のトレードオフです。
若い時期の1年は、老後の10年よりも遥かに高いROIを持ちます。
未来の自由な10年を差し出してまで守るべき「今の生活」など、存在するのでしょうか?
真剣に考えてみてくださいね。
初期フェーズは「入金力」が9割
0から1,000万円までの期間、多くの人が陥る罠があります。
「投資の勉強をして利回りを上げよう!」という幻想です。
資金効率(ROI)の観点から言って、これは無駄な努力です。
元本が小さいうちは、利回りを1%上げるために企業分析をするよりも、支出を見直して「入金力を1万円上げる」方が、高いリターンを、しかもノーリスクで生み出します。
100万円の元本で利回りを1%上げても、年間たった1万円のプラス。
しかし、無駄な飲み会を2回断るだけで1万円のキャッシュが生まれます。
1,000万円までは、スマートな投資など存在しません。
あるのは「労働と節約による地道な入金ゲーム」だけです。
・凡人の戦略
生活費の余りを投資に回す。
結果、いつまで経っても資産は増えず、途中で挫折する。
・賢者の戦略
給料が入った瞬間に投資額(月10万など)を先取りして引き抜き、残った端金で生活する。
強制的に資産が貯まる環境を構築する。
格安SIMへの移行、ボロアパートへの転居、不用品の売却、週末の副業。
地道にタネ銭を作るこの「初期の入金」こそが、後半の爆発的な複利の伸びを生むブースターとなります。
「脱出速度(1,000万円)」を超えよう。そこから物理法則が変わる
なぜ、目標額は「1,000万円」なのか?
それは、このラインが複利のエンジンが本格的に点火し、労働と資産増加の力関係が逆転し始めるポイントだからです。
資産形成をロケットの打ち上げに例えてみましょう。
・0〜500万円(地上Gの支配): 苦行の期間。ひたすら燃料(労働資金)を燃やし続ける。複利効果は誤差レベルで、増えている実感がなく挫折しやすい。
・500〜1,000万円(摩擦熱との戦い): まだ労働が主役だが、徐々に資産の増加スピードが労働のスピードに追いついてくるのを感じる。
・1,000万円〜(大気圏突破・軌道到達): 完全に離陸。重力圏を抜け、資産が自律的に増え始める。
1,000万円を年利5%で回せば、年間50万円。
月額にして約4万円の利益が生まれます。
これは、「毎月、誰かがあなたの代わりにスマホ代と光熱費と食費の一部を払い続けてくれる」状態を意味します。
ここに来て初めて、「あ、働かなくてもお金が勝手に増えるってこういうことか」と、頭ではなく肌で実感できるのです。
「年50万円の配当」が生み出す、心理的ROI
年間50万円、月額4万円という不労所得。
これを「たったそれだけか」と笑う人間は、想像力が欠けています。
この月4万円は、単なる金銭的価値にとどまりません。
それは、上司への殺意や将来への不安を消す「精神安定剤」なのです。
心理的ROIの観点で言えば、これほどコストパフォーマンスの高い防具はありません。
・嫌な上司に理不尽に怒鳴られても、「まあ、俺には月4万の不労所得と1,000万の現ナマがあるしな」と心の中で相手を見下せる余裕。
・「いざとなれば、この資産を持って会社を辞め、しばらく休んでも生きていける」というバックボーン。
お金がない人間に「NO」と言う権利はありません。
嫌な仕事でも生活費のために辞められず、劣悪な環境からも抜け出せないのです。
1,000万円を持つということは、これら社会の理不尽に対して「NO」を突きつける剣を手に入れることです。
お金で直接的な幸せは買えないかもしれませんが、「不幸を回避する力」は、お金で買えるのです。
自由に向けて、アクセルを全開で踏もう
「月10万円なんて今の収入じゃ無理だ」と諦める前に、自分の支出と人生の残り時間を棚卸ししてください。
1. 月3万円は「現状維持(懲役18年)」。月10万円が「自由への特急券」。
2. 1,000万円までは「投資」ではなく「入金ゲーム」。泥臭く稼ぎ、労働のROIを最大化しよう。
3. 金で「NOと言う権利」を買おう。選択肢を持たない人生は奴隷と同じ。
今は我慢してください。
周りに笑われても、ボロを着てでも、全速力でこの「最も辛い区間」を駆け抜けてください。

その辛さを知る者だけが、成層圏でシャンパンを味わう資格を手にするのです。
スピードを決めるのは相場ではありません。
今、あなたがアクセルをどれだけ強く踏み込めるか、その覚悟だけです。
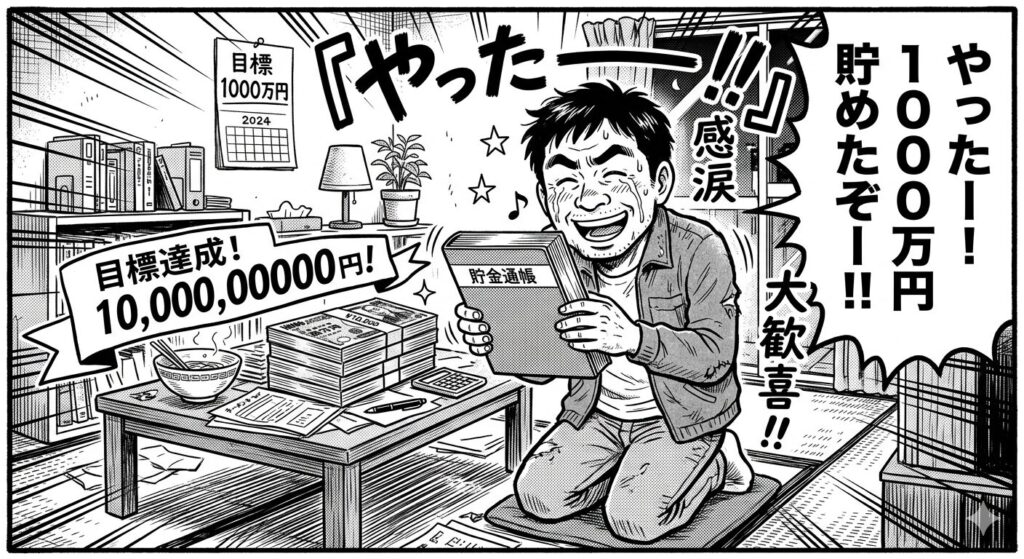
【心(シン)の体験談】
ではまた!